4 maart 2020

Dividend update - februari 2020


De impact van het Corona-virus is nu echt duidelijk geworden op de beurzen. Een kleine crash mogen we het wel noemen. Mijn portfolio staat inmiddels nog net in de plus en het zal wel even duren voordat we op de oude niveau's zijn.

Het fijne van dividend-beleggen is, dat dit in feite ruis op de lijn is. Zolang er tijd is en bedrijven hun dividend niet korten, is er weinig aan de hand. Sterker nog, het biedt mooie koopkansen. Stug blijven inleggen als de markt daalt, blijkt namelijk de beste methode te zijn. Tijd om te kijken naar het dividend van de afgelopen maand.


Dividend-inkomsten


Hieronder de dividend-inkomsten van afgelopen maanden (netto in euro's, dus eventueel omgerekend vanuit dollars, met belasting eraf gehaald). 


Samengevat:

  • Dividend februari: €110
  • Dividend heel 2020: €213
  • Jaarlijks (forward) dividend: €2421 of 2612 EUR/USD (excl. belasting)
  • Yield on cost: 6%


In februari heb ik 83% meer dividend ontvangen dan vorig jaar. Dat komt mede door een speciaal dividend van MSM. Als ik dat niet meereken, heb ik nog steeds 18% meer dividend ontvangen. De herschikking in mijn portfolio van afgelopen december heeft nog wel impact, maar het effect ervan begint dus minder te worden.

Mijn jaarlijks dividend is niet flink gestegen, ondanks de vele aankopen. Dit komt door een foutje in mijn administratie. Ik had de dividend-stijging van NEWT per ongeluk meegenomen over het hele jaar, terwijl deze stijging alleen was voor één kwartaal. Een foutje van mij dus.


Dividend-groei


In februari werden de volgende dividend-verhogingen aangekondigd:

  • Coca Cola (KO): 2,5%
  • 3M (MMM): 2,1%
  • Prudent (PRU): 10%
  • UPS: 5,2%


Portfolio en aankopen


Zie deze pagina voor een portfolio overzicht. Mijn aankopen in februari waren:

    • VanEck/Think High Dividend ETF (TDIV): 21st
    • Cisco Systems (CSCO): 8st
    • Unilever (UNA): 10st

    Cisco had ik al langer op mijn lijstje staan i.v.m. spreiding naar technologie. Het heeft prima fundamentele cijfers en gaf bij mijn aankoop zo'n 3,3% dividend. Helaas net voor de Corona-dip, maar heaas. Daarnaast heb ik afgelopen week Unilever bijgekocht om de prijs te middelen. Het stond al langer op mijn lijst, maar het bleef steeds erg duur. 

    Over de dollar-stijgingen en -dalingen zal ik het maar niet hebben bij deze terugblik. Het gaat op dit moment alle kanten op. Alles bij ekaar stijgt ons (forward) dividend naar €2421 of 2612 EUR/USD.


    Samenvatting


    Een maand met mooie dividend-groei, maar ook van vele uitschieters op de beurs. Hopelijk herstellen de beurzen iets komende weken. Zoniet, dan kan ik nog profiteren van de lagere koersen.


    Hoe was jullie februari?


    28 februari 2020

    Corona-impact: wat en wanneer bijkopen?


    Een extra blog-post vandaag i.v.m. de Corona-perikelen. Normaal plaats ik iedere 5 dagen een post, maar de huidige correctie vraagt om wat spiegeling. Voordat ik over geld ga praten: laten we vooral hopen dat alle zieken snel weer beter worden en er minder mensen overlijden. Dat is prio 1 natuurlijk.

    Kijkend naar mijn portfolio: ik ben een buy-and-hold belegger, dus ja, ook mijn portfolio ligt aan duigen. De 17% papieren winst is inmiddels geslonken tot 4% winst. Waarschijnlijk gaat hij vandaag de min in. Wat doet dat nu met mij? Vrij weinig eerlijk gezegd. Ja, het is balen dat ik deze papieren winst niet meer heb. Echter om die te verzilveren had ik alles moeten verkopen, met de nodige kosten, plus de vraag wanneer je dan weer instapt. Ik blijf bij mijn plan.

    De grote vraag is nu echter: wanneer doe ik extra aankopen en wat koop ik dan bij? Waar het afgelopen maanden zoeken was naar ondergewaardeerde aandelen, liggen de koopjes nu voor het oprapen. Als ik mijn wish-list erbij haal, is bijna alles interessant:
    • AEX: -14% in 1 week
    • Shell: -20% (normaal gemiddeld €25, nu tegen €20)
    • ASML: -13% (top €292, nu €255)
    • Veel dividend-rendementen in de US ruim boven de 3,5%.

    Zoals ik al eerder schreef, zijn de beurzen af en toe een soap. Ja, bedrijven zullen tijdelijk last hebben van het virus (toeleveranciers die niet meer kunnen leveren, etc). Maar de reactie die er nu is, is wat overdreven en de markt begint oversold te raken. Bij 95% van de bedrijven zal het dividend in tact blijven aangezien het een tijdelijke last is. Nu inleggen in de beurs betekent dus flinke dividend-rendementen en een verlaging van mijn yield-on-cost. Ik krijg de nijging om al wat plukjes bij te kopen en dus deze en volgende maand meer in te leggen dan  gebruikelijk. Risico is natuurlijk dat ik een vallend mes probeer te vangen.


    Wat zouden jullie doen: nu extra instappen? Zoja, welke aandelen/ETF's staan op jullie lijstje?

    26 februari 2020

    WOZ-waarde: +4,8%?

    Het heeft even geduurd, maar dit weekend zag ik onze nieuwe WOZ-waarde binnenkomen. Tot mijn verbazing was de WOZ-waarde met slechts 4,8% gestegen, terwijl de gemiddelde huisprijs in onze regio in diezelfde periode zo'n 9% is gestegen! Beetje vreemd dus, maar ik vind het prima.

    Waarom vind ik dit prima:

    • Een lage WOZ betekent ook lage gemeentebelastingen
    • We willen hier nog zeker 20 jaar blijven wonen, dus hebben we nu geen belang bij een hoge WOZ
    • De WOZ staat in mijn ogen los van de marktwaarde (wat iemand ervoor wil betalen). Het is bepaald met een rekenmodel van verkochte huizen in de omgeving. Vaak zijn dat hele andere huizen op hele andere plekken. Appels met peren dus.
    • Het WOZ-rekenmodel weet niets van onze verbouwingen afgelopen jaren (isolatie, dubbel glas, recente verbouwing, zonnepanelen en andere opknapbeurten). In de 2,5 jaar dat we hier wonen hebben we het huis op veel punten verbeterd.

    Een mooi voorbeeld van de (on)zinnigheid van de WOZ-waarde was bij de aan- en verkoop van ons huis in 2017:

    • Ons huidige huis kochten we voor een prijs die slechts 4,8% boven de WOZ-waarde lag
    • Ons vorige huis verkochten we (zelfde tijd) tegen een prijs die 32% boven de WOZ-waarde lag

    De echte marktwaarde kan dus heel anders (lees: hoger) liggen dan onze aankoopreferentie van toen. Het enige "nadeel" van een lage WOZ is dat de verhouding tot onze openstaande hypotheek (de zgn. loan-to-value) minder snel oploopt. Met een lage resthypotheek t.o.v. de huiswaarde kan je eventuele rente-opslag omlaag. 

    Uitgaande van onze nieuwe WOZ-waarde komt onze loan-to-value op 59% uit. Aangezien we hiermee net onder de 60% zitten (na een eventuele taxatie waarschijnlijk nog lager), wordt het tijd onze hypotheekverstrekker te mailen. Dat zou zomaar eens 0,1% rente-opslag kunnen schelen. Die 0,1% lijkt weinig, maar het zou direct zo'n €20 per maand aan rente schelen, of ruim €3000 over de resterende looptijd.


    Was jullie WOZ-stijging boven of beneden verwachting?


    21 februari 2020

    €100 minder hypotheeklasten per maand


    Deze week deed ik de 28e extra aflossing op onze hypotheek. Daarmee behaalden we een kleine mijlpaal: we betalen vanaf nu (bruto) €100 per maand minder dan aan het begin van onze hypotheek (2,5 jaar geleden).

    Netto gaat het om ongeveer €72 minder dan in het begin en €75 t.o.v. wanneer we niets hadden afgelost (bij een annuïtaire hypotheek stijgen de netto maandlasten in de tijd). Het klinkt misschien weinig, maar over de resterende looptijd van 27,5 jaar is dat een bruto besparing van €33k, of €24k netto. Geen slechte investering.

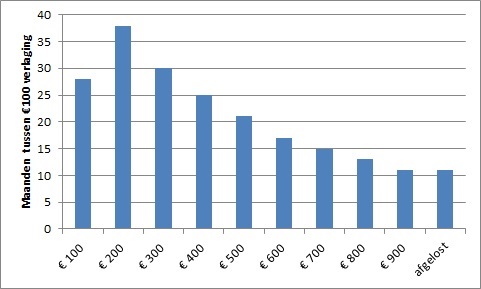
    Als we doorgaan met onze aflossingsaanpak, zie je hieronder hoeveel maanden tussen opeenvolgende €100 verlagingen zitten.


    De eerste €100 verlaging duurde slechts 28 maanden, omdat we in het begin veel van onze teruggave (aftrekbare kosten bij huisaankoop) hebben gebruikt om af te lossen.  

    Daarna zie je mooi het sneeuwbaleffect in werking. Door iedere maand de netto besparing bij de aflossing van de volgende maand op te tellen, wordt de sneeuwbal steeds groter. Door de netto besparing als "extra" te zien, is onze eigen inleg nog steeds dezelfde als waarmee we zijn begonnen, namelijk €500 per maand. In de loop der jaren groeit daarmee onze extra aflossing per maand. Als we ooit besluiten te stoppen met extra aflossen, hebben we dus een mooi bedrag per maand over, plus een kleine hypotheek en lage maandlasten. 


    Maken jullie ook gebruik van het sneeuwbaleffect?


    16 februari 2020

    And life hits again


    Boem. And life hits again. Waar we afgelopen jaren regelmatig bezig zijn geweest met ziekte-perikelen om ons heen en van onszelf, leek het nu even rustig. Helaas kregen we vandeweek te horen dat een van onze vrienden ziek is, en niet zo'n beetje ook. Dat hakt er flink in.

    Waarom ik dit nu deel op mijn blog? Ten eerste omdat het leven geen Facebook is. Niet alles is rozengeur en maneschijn zoals sommige mensen willen doen geloven. Ondanks dat wij goed bezig zijn met onze financiën, gebeurt er tussendoor een hoop shit. That's real life.

    Naast de zorgen die we hebben voor onze vrienden, roept het ook allerlei vragen op. Heeft dit (financieel plan, bloggen) allemaal nog wel zin? Als het leven zo vluchtig is, moeten we dan niet veel meer genieten? Of moeten we juist nog harder werken aan ons plan voor een onafhankelijke toekomst? Daar had ik het ook met mijn vrouw over. Opeens heel veel meer genieten voelt kunstmatig en hypocriet. Net alsof we nu niet genieten (en dat doen we heus wel).

    Ondertussen gaat het leven door, zo ook het investeren iedere maand. Beleggen, aflossen, beleggen, aflossen. Het begint langzaam een mechanische, saaie handeling te worden. Want hoe vaker ik het doe en hoe meer dit soort gebeurtenissen in ons leven komen, hoe minder spannend investeren wordt. Misschien is dat saaie juist wel goed. Een marathon loop je namelijk ook niet in een sprint. Aan de andere kant, wat voor nut heeft het om nu (op mijn 40e) mijn pensioen uit te rekenen als je morgen te horen kunt krijgen dat je leven over een tijdje voorbij is?

    Een hoop vragen, met een hoop onzekerheid. Op dit moment voelt het leven even heel erg wankel. Ik blijf gewoon doorbloggen, maar zoals jullie wellicht snappen, tijdelijk met een stuk minder motivatie en met veel levensvragen.