15 februari 2022

Portfolio analyse begin 2022

Begin vorig jaar heb ik een analyse gedaan van mijn portfolio. Het leek me goed om dit jaarlijks (of misschien zelfs twee keer per jaar) te doen om te kijken of ik geen scheefgroei in mijn portfolio heb. Vanuit spreiding wil ik graag een redelijk gelijke verdeling hebben naar:

  • Percentage van het totaal
  • Verdeling naar sectoren en binnen sectoren
  • Valuta
Eens kijken hoe mijn portfolio er nu voor staat.


Percentages
Hieronder de verdeling van mijn aanden als % van mijn totale portfolio.


Dat ziet er prima uit. De meeste positief schommelen rond het gemiddelde van 1% met Shell als uitschieter riching 6%. Ik heb Shell altijd als grote positie behouden, iets wat de laatste maanden flink is gaan groeien qua waarde. 


Sectoren
Hieronder de overzichten van de verdeling naar sectoren en binnen de sectoren.


In dit overzicht heb ik ASML al verwerkt. Zonder deze aankoop was de IT categorie erg ondervertegenwoordigd. De IT-aandelen zijn momenteel erg overgwaardeerd, dus ik stap er niet vol in. En wat een verandering trouwens t.o.v. 2019, toen vooral financials de bepalende factor waren.

Wat ik nu zie, is dat vooral materials en communication services een booster kunnen gebruiken.  Daar komt nog eens bij, dat ik mijn positie in AT&T wil herzien aangezien ze ook een flinke dividendverlaging doorvoeren. Komende tijd zal ik daar wat beter op letten, al zal ik nooi een aandeel kopen alleen omdat het in een bepaalde sector past.

Kijk ik dan nog verder naar de verdeling binnen de sectoren, dan krijg ik onderstaande plaatje:


Wat me opvalt:

  • Shell is het enige energy-aandeel. je zou je wel kunnen afvragen of Shell tegenwoordig niet onder utilities valt, maar dat is een andere discussie. Een puntje van aandacht dus.
  • De sectoren communication services, materials en REITs bestaan uit max 2 aandelen. Op zich geen ramp, zeker omdat ik in de toekomst nog nieuwe aankopen wil doen om de sector beter te vertegenwoordigen. Wel iets om in de gaten te houden.

Valuta

Als ik ook mijn ETF's meeneem, krijg ik onderstaande verdeling naar valuta. Aangezien de waarde met de dag verandert, is "ongeveer 50/50%" prima wat mij betreft.


Samenvatting
Het was weer erg nuttig om te doen, dat hou ik er jaarlijks in. Zoals je kunt zien is mijn portfolio veel evenwichtiger en gespreider dan in 2019. Mochten er komende maanden koopkansen voordoen, dan zal ik me richten op de sectoren communication services, materials en REITs.


Hebben jullie nog goede tips in deze sectoren?

Ps: rechtsbovenaan deze blog (browser view, geen mobile view) heb ik een link toegevoegd, waarmee je je kunt aanmelden. Je krijgt dan een mail als er een nieuw artikel is.


10 februari 2022

Per maand of per kwartaal herbeleggen?

Bij de reacties op mijn dividend update van januari zaten een aantal mensen, die alleen in ETF's beleggen. Zij krijgen dus meestal in maart, juni, september en december dividend uitgekeerd. Prima natuurlijk, want dat zijn dan lekker vette maanden qua dividend.

Aangezien ik zelf mijn maandelijkse dividend herbeleg, kwam daarbij de vraag omhoog: wat loont meer, per maand of per kwartaal herbelggen? Mijn eerste gedachte was namelijk dat het weinig zou moeten schelen, maar aan de andere kant zit je twee van de drie maanden niet 'in de markt' (wat belangrijker is dan het timen van de markt).

Tijd voor een rekenproefje dus:
  • Stel, ik heb een aandeel van €20 met 2,5% dividend
  • Initieel heb ik 1000 aandelen in bezit, dus €20.000 aan waarde
  • Herbeleggen kan met fracties van aandelen
  • Looptijd van 20 jaar

Als ik dit uitzet per maand of per kwartaal, krijg ik onderstaande plaatjes.


Zoals je kunt zien, is het verschil marginaal. De lijntje liggen bijna over elkaar en je kunt ze alleen uit elkaar houden door naar de opgebouwde eindwaardes na 20 jaar te kijken:
  • Dividend bij maandelijks herbeleggen: €205,13
  • Dividend bij kwartaal herbeleggen: €204,49
  • Waarde bij maandelijks herbeleggen: €32.889
  • Waarde bij kwartaal herbeleggen: €32.719
Het opgebouwde dividend scheelt uiteindelijk maar €0,64 en de opgebouwde waarde €170,10.

Als ik ook nog het opgebouwde dividend en waarde bekijk als je één keer per jaar herbelegt, dan worden de verschillen iets groter. Het dividend staat immers langere tijd "niets" te doen in je account. Opgebouwde dividend is dan €5,30 lager en opgebouwde waarde is €915 lager dan bij maandelijks herbeleggen.

Conclusie: bij gelijke beginwaarden (dividend, waarde) maakt het weinig uit of je maandelijks of per kwartaal herbelegt. Pas als je 1x per jaar herbelegt, dan zie je wat verschil ontstaan.

Natuurlijk is dit maar een model, met gelijkblijvende koers en dividend, maar het geeft ook aan dat 'tijd in de markt' veel belangrijker is dan 'timing the market'.


Hoe herbeleggen jullie, per maand, kwartaal of per jaar?

5 februari 2022

Ik kon het niet laten...

Na maanden van onthouding, weken op mijn vingers zitten, kon ik het niet laten om toch een beleggingsaankoop te doen. Misschien kwam het omdat we thuis corona op bezoek hadden en ik me verveelde. Aan de ene kant had ik mezelf beloofd om alles wat we overhielden tot april te sparen voor ons nieuwe huis, aan de andere kant hebben we nu al ruim voldoende gespaard als buffer. Omdat we eind 2021 nog niet wisten hoe goed ons huis verkocht zou worden, heb ik wat zekerheid ingebouwd door vanaf oktober alles te sparen wat we konden om zo snel mogelijk onze buffer aan te vullen. Nu we weten dat we zo'n €60k overhouden na de verkoop, komt dat ergens in mei op onze spaarrekening erbij. Geen reden dus meer om heel hard aan onze buffer te werken.

Wat heb ik dan gekocht? Ik heb 1 aandeel ASML gekocht. Afgelopen jaar heb ik soms met spijt naar het aandeel gekeken, want wat een groeibriljant is dat. Ik heb er zelf eens naar gekeken om te gaan werken, maar uiteindelijk niet gedaan. Ze hebben een monopolie met hun EUV machines en de vraag in de markt is enorm. Afgelopen maand is de koers flink omlaag gegaan, van meer dan €700 naar €570, dus vond ik het tijd om de trekker over te halen.

Voor de criticasters: ja het aandeel heeft een P/E van 39 en slechts 1% dividend, nee het is geen dividend aristocrat, ja het is technologie en dus cyclisch. Het leek me gewoon mooi om het aandeel in mijn portfolio te hebben, omdat ik denk dat het komende jaren nog verder doorgroeit. Kijk hieronder bijvoorbeeld het dividendverloop van de afgelopen jaren. Met dit soort verhogingen zit je zo aan een yield-on-cost van 5%.


Ook heb ik kort gekeken naar mijn portfolio-verdeling (daarover later meer) en daar miste nog wat in de categorie Information technology. Mooi aangevuld dus.

Nu zet één aandeel natuurlijk nog geen zoden aan de dijk, dus wellicht komt er nog meer bij als de koers blijft dalen.


Doen jullie ook weleens aandelen-aankopen die wat "buiten" je originele scope liggen?

31 januari 2022

Dividend update - januari 2022

De eerste maand van 2022 is alweer voorbij gevlogen. Terwijl de rentes langzaam aan het stijgen zijn, gaan de beurzen alle kanten op, sommige dagen met hele procenten omhoog of omlaag. Dan is het fijn om je te richten op dividend, omdat daarmee de koersen ruis op de lijn zijn. Tijd voor het dividend-overzicht van januari.


Dividend-inkomsten

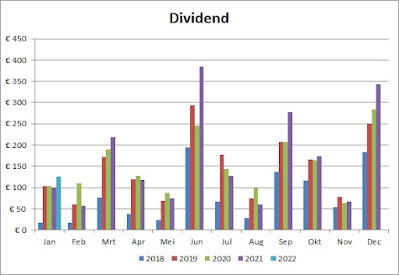
Hieronder de dividend-inkomsten van afgelopen maanden (netto in euro's, dus eventueel omgerekend vanuit dollars, met belasting eraf gehaald). 

Samengevat:

  • Dividend januari: €126
  • Dividend heel 2022: €126
  • Jaarlijks (forward) dividend: €2547 of 2753 EUR+USD (excl. belasting)
  • Yield on cost: 4,7%


Kijk, dat is een mooie stijging van 25% t.o.v. vorig jaar. De stijging komt vooral door mijn extra inleg in ISPA, de aangetrokken dollar en enkele dividend-verhogingen. Ondanks dat het altijd een kleine maand is geweest, begint hij nu lekker mee te tellen.


Dividend-veranderingen

Afgelopen maand zijn er geen veranderingen aangekondigd.


Portfolio en aankopen


Zie deze pagina voor een portfolio overzicht. Deze maand heb wederom niets bijgekocht i.v.m. de aankoop van ons nieuwe huis. Dan wil ik even zoveel mogelijk reserve aanhouden, omdat verhuizen een dure business is.


Samen met de dividend- en dollarveranderingen staat ons (forward) dividend naar €2547 of 2753 EUR+USD.


Samenvatting


Ondanks dat januari een relatief kleine dividendmaand is, ben ik toch tevreden met de stijging. Het begint al aardig te kriebelen, dat we nu even geen geld meer inleggen. Gelukkig kan ik het uitgekeerde dividend nog herbeleggen, waardoor de sneeuwbal langzaam aangroeit.


Hoe was jullie maand qua dividend?


24 januari 2022

Wat te doen met de overwaarde?

Vorig jaar schreef ik nog een artikel over wat we zouden doen bij een flinke overwaarde. Toen had ik het nog over 2 ton overwaarde, die is na de goede verkoop van ons huis zelfs meer geworden. De vraag uit dat artikel was: steek je de overwaarde in je zak of in de nieuwe hypotheek?

Toen gaf ik al aan, dat ik niet 100% de ene of andere keuze wilde maken. We wisten toen natuurlijk niet, dat we een flink duurder huis gingen kopen. Net zo min als dat we zo'n flinke overwaarde zouden hebben. Uiteindelijk hebben we een schatting van de overwaarde genomen en daarmee een flink deel van de benodigde hypotheek verlaagd (de uiteindelijke samenstelling volgt in een ander artikel). Dat hebben we om drie redenen gedaan:
  • We zien het als investering, geld dat we later (als het goed is) weer terugzien als we ons huis verkopen. We blijven er namelijk niet eeuwig in wonen. Hiermee hebben we nu al een lagere loan-to-value dan in ons huidige huis.
  • Met de lage loan-to-value hebben we een erg lage rente, namelijk 1,3% voor 20 jaar vast. Ter referentie, de 20-jaars rente voor 100% loan-to-value gaat nu al richting de 1,9%. Hiermee hebben we dus lage maandlasten.
  • De overwaarde voelt aan als papieren geld, wat we nu ook niet hebben. We missen het dus totaal niet.

Na de verkoop en verrekening van alles blijft er straks zo'n €60k over wat op onze bankrekening wordt gestort. Een lekker bedrag als je het mij vraagt. 

Maar wat gaan we daar nu mee doen? We hebben verschillende opties:
  1. Lekker verbrassen. Nieuwe auto kopen, ver op vakantie, lekker luxe. Nee dus, jullie kennen me te goed daarvoor waarschijnlijk. Zo zitten we niet in elkaar. We gaan wellicht vast op vakantie (wat niet gepland was) en reserveren een bedrag voor een nieuwe auto, maar meer niet.
  2. Extra aflossen op de hypotheek: we zouden onze maandlasten natuurlijk nog verder kunnen laten dalen. Maarja, zoals ik boven al schreef, hebben we een flink deel van de overwaarde in ons nieuwe huis gestopt en dat vinden we wel even voldoende. Zeker met 1,3% rente.
  3. Beleggen: vanaf april zou ik weer €500 per maand gaan inleggen. Een optie is om meer in te leggen, of zelfs een groter bedrag. Dat zou lekker aantikken op de dividend-inkomsten. Alleen na die maanden van niet-inleggen valt het me op hoe weinig ik meer naar de koersen kijk. Ook heb ik met die stijgende rentes niet zo'n heel lekker gevoel over beleggingen op dit moment. Misschien eerst eens kijken waar dit heen gaat en in de tussentijd periodiek inleggen.
  4. Sparen: lekker op een bankrekening laten wegroesten tegen de inflatie ;-)
  5. Sparen via een Dela Spaarplan: helaas moeten we ons oude spaarplan tegen de oude (2,75%) voorwaarden openbreken, omdat we ook een deel eigen geld inleggen. Dat 'helaas' komt omdat het maar voor één maand is aan overlap die we nodig hebben. Daarmee lopen we veel toekomstige rente mis, maar het is wat het is. Nadat de overwaarde is gestort, kan ik een nieuwe spaarpolis openen, tegen 2% rente.

Ik heb het nog niet met mijn vrouw besproken, maar zoals vaker gaan we waarschijnlijk (lekker conservatief) spreiden: een deel via Dela (met ieder jaar verse inleg), wat meer beleggen, een deel sparen en wellicht lekker op vakantie. Zo laten we het toch meetellen in de verdere groei van ons vermogen, zonder al teveel op één paard in te zetten.


Wat zouden jullie doen met die €60k?