5 november 2018

Dollar-rekening of niet?


Bij DeGiro (waar ik beleg) wordt gewerkt met valuta-rekeningen. Het geld dat je stort, komt in een euro-rekening (merk je weinig van), waarvan je aandelen kunt kopen. Als je Amerikaanse aandelen koopt, worden de euro's automatisch omgezet naar dollars. Bij verkoop (of dividend) worden de dollars weer omgezet naar euro's.


Je hebt echter ook de mogelijkheid om valutaconversie handmatig te laten verlopen. Hierbij kun je zelf buitenlandse valuta aan- of verkopen via een andere valuta-rekening. Ook dividend-uitkeringen worden dan gestort op deze valuta-rekening. Afhankelijk van hoeveel transacties je doet met buitenlandse valuta, kan het interessant zijn om automatisch of handmatige conversie te doen. Qua kosten zit er namelijk een verschil. 


Aangezien ik redelijk wat dollar-aandelen heb, vroeg ik me af: wat is handiger, automatische of handmatige valutaconversie? Oftewel: dollar-rekening of niet?


Kosten


Kosten aan/verkopen met automatische valutaconversie:
  • Aan/verkoopkosten US aandelen: €0,50 + $0,004 * aantal aandelen
  • Automatische valuta-conversie: 0,10% (wordt verwerkt in aan/verkoopprijs)

Kosten aan/verkopen met handmatige valutaconversie:
  • Aan/verkoopkosten US aandelen: €0,50 + $0,004 * aantal aandelen
  • Handmatige valuta-conversie: €10 + 0,02% (wordt verwerkt in aan/verkoopprijs)


Scenario 1: eenmalige inleg


Case: je converteert eenmalig een bedrag, en koopt daar in 1x aandelen van.

De aan- en verkoopkosten zijn vergelijkbaar (aantal aandelen is identiek). Het verschil zit hem in de valuta-conversiekosten. Ik zal de wiskunde besparen, maar je kunt uitrekenen waar het kruispunt van de twee ligt: €12.500. 
Dus bij een eenmalige inleg vanaf €12.500 loont het om het handmatig om te zetten naar dollars in plaats van automatisch.


Scenario 2: maandelijks versus eenmalige inleg


Case A: je converteert een groot bedrag, en koopt daar in 1x aandelen van
  • Aandeel: $10 (eur/usd koers: 1)
  • Eenmalige inleg: €15k (dus 1500 aandelen)
  • Handmatige conversiekosten: €13
  • Aankoopkosten: €6,50
  • Totaal: €19,50

Case B: je converteert maandelijks een bedrag, en koopt daar aandelen van
  • Aandeel: $10 (eur/usd koers: 1)
  • Maandelijkse inleg: €500 (dus 50 aandelen per maand)
  • Automatische conversiekosten: €0,50 per maand
  • Aankoopkosten: €0,70 per maand
  • Totaal voor €15k (30 maanden): €36

Na 20 jaar heb ik €120k ingelegd (12.000 aandelen). De aankoopkosten met automatische valutaconversie zijn dan €288. Als ik dat bedrag in een keer had ingelegd was ik €82,50 kwijt geweest. Een aardig verschil, maar die €120k heb ik niet zomaar liggen. Verder heb je met een eenmalige inleg en conversie geen spreiding in de tijd om aandeel- en valuta-koerswisselingen te dempen (zie hier).

Wat als je eenmalig een bedrag converteert, en daarmee maandelijks aandelen koopt?

Case C: je converteert een groot bedrag, en koopt daar maandelijks aandelen van.
  • Eenmalige inleg: €15k (dus 1500 aandelen)
  • Handmatige conversiekosten: €13
  • Aankoopkosten: €0,70 per maand (bij €500) = €21 na 30 maanden
  • Totaal: €34
Geen groot verschil dus vergeleken met case B. Ook geldt weer: met eenmalige conversie heb je geen spreiding in de tijd. Je zou het natuurlijk kunnen overwegen als de euro/dollar op een gunstige koers staat. Maar dan ben je de markt aan het timen.


Dividend herbeleggen


Valuta-conversie vindt ook plaats bij het uitkeren van dividend. Daar heb je echter geen aan/verkoopkosten. De enige reden om hier een dollar-rekening aan te houden, is om valuta-conversiekosten en valuta-koerswisselingen te voorkomen. Het lijkt me namelijk niet logisch als ik $50 aan dividend krijg, wat automatisch wordt omgezet naar euro's, waarna ik er weer Amerikaanse aandelen voor koop.

Een voorbeeld:
  • Ik krijg $50 aan dividend
  • Dit wordt €41,62 bij een euro/dollar-koers van 1,2 (plus 0,1% conversiekosten)
  • De euro-dollar-koers daalt de dagen/weken erna naar 1,15 (-4,17%)
  • De €41,62 is dan nog $47,86 waard. Met de conversiekosten erbij wordt dit $47,81
  • In totaal kost me dit dus: 0,1% + 4,17% +0,1% = 4,37%

Het aanhouden van een dollar-rekening had me in dit geval 4,37% van het dividend bespaard. Lijkt weinig (4,37% van 5% dividend is slechts 0,2%), maar op een schaal van €38k aan dividend-inkomsten per jaar (mijn doel), is dat toch €1660. Kijkend naar de valuta-fluctuaties per maand over de afgelopen 50 jaar, zit het gemiddeld onder de 2%, maar er zijn zeker maanden bij van 4% tot zelfs 6%.

Dit kan trouwens zowel negatief als positief uitvallen. Ik kan dus een scenario verzinnen, waarin mijn maandelijkse inleg via automatische valutaconversie loopt, en ik de instelling daarna terugzet naar handmatig voor de dividend-uitkeringen. Zo vul ik een dollar-rekening met dividend, waarop ik geen valuta-risico leidt en geen conversiekosten heb. Dit heeft alleen nut, als ik mijn dividend pas later gebruik om US aandelen te kopen. Aangezien ik nu vaak een maand wacht om samen met mijn maandelijkse inleg te kopen, is dat een reële optie.


Conclusies


Wat leren we nu van bovenstaande?

  • Als je eenmalig meer dan €12.500 in te leggen hebt, kun je dit beter via handmatige dan via automatische conversie inleggen.
  • De kosten van maandelijks inleggen zijn op termijn hoger dan een eenmalige inleg of conversie. Hiermee spreid je echter wel het valutarisico.
  • Een dollar-rekening kan op termijn veel rendement schelen bij dividend herbeleggen. Dit heeft alleen nut als er veel tijd zit tussen uitkering en gebruik.

Pfff....ik dacht dat ik een simpele post ging schrijven, maar uiteindelijk is het best een ingewikkeld verhaal geworden. Voorlopig laat ik de instelling op automatische valutaconversie staan. Het kan dus wel handig zijn om in de toekomst mijn dividend op te vangen in een dollar-rekening als ik het een maand laat staan.


Hebben jullie ook een dollar-rekening bij andere brokers en doen jullie daar iets mee?

31 oktober 2018

Dividend update - oktober 2018


Het is eind oktober, tijd om terug te kijken naar afgelopen maand. Iedere maand zal ik een korte update geven van mijn dividend-inkomsten, aan- of verkopen en de redenen ervan.


Dividend-inkomsten


Hieronder de dividend-inkomsten van afgelopen maanden (netto in euro's, dus eventueel omgerekend vanuit dollars, met belasting eraf gehaald). 


Een correctie van de vorige maand: ik zag dat ik een dividend per ongeluk heb meegerekend bij de vorige maand, dat klopte niet en is verschoven naar deze maand.


Samengevat:
  • Dividend oktober: €116
  • Dividend 2018: €717
  • Jaarlijks (forward) dividend: €1631 ($1801, 6,9% stijging t.o.v. vorige maand)
  • Yield on cost: 5,89% (berekend over jaarlijks dividend)


Dit is al de derde maand boven de €100 (en tweede op een rij)! Ook ontvangen we 4,3% van onze jaarlijks benodigde inkomsten (€38k) aan dividend. Dat is nu natuurlijk nog een klein getal, maar zal groeien in de tijd.

De flinke stijging van het jaarlijks dividend komt door nieuwe aankopen (zie onder) en door de stijging van de dollar. 


Dividend-groei


Oktober was voor mij de eerste maand met aankondiging van dividend-groei:

  • ARCC: 2,6%
  • GAIN: 2%
  • IRM: 4%
  • MAIN: 2,63%
  • O: 0,23%

Dit lijkt nog niet op de gemiddelde 6% dividend-groei die ik zoek, maar sommige bedrijven verhogen meerdere keren per jaar (zoals O) hun dividend.


Portfolio en aankopen


Hieronder een overzicht van mijn portfolio. 
Aankopen in oktober:
  • OXLC: 10st
  • IRM: 18st
  • IAEX: 8st
  • SBSI: 12st

De eerste drie aankopen ware een geval "buy the dip". In oktober heeft de beurs flinke bewegingen gemaakt, daar heb ik gebruik van gemaakt. SBSI (Southside Bancshares) heb ik toegevoegd als uitbreiding op mijn portfolio. Het is een "community-focused" instelling voor het verlenen van allerlei financiële services. Ze hebben 24 jaar lang hun dividend verhoogd met een gemiddelde van 14% over 10 jaar en een huidig dividendrendement van 3,8%.

Samen met de stijgende dollar voegen ze €105 aan dividend toe op jaarbasis.


28 oktober 2018

It starts with WHY


Misschien kennen jullie de TED talk van Simon Sinek: it starts with why. Een erg goede presentatie, met als belangrijkste boodschap: het begin met waarom. Als je weet waarom iets nodig is, of waarom je iets wilt, dan komt daarna pas het hoe en wat. Een sterke why is een sterke motivator. 


De why van deze blog is vrij simpel: het is een soort dagboek, ik vind het leuk om te schrijven en discussiëren over geldzaken, en het dient als een stok achter de deur. Mijn blog is echter een bijkomend middel, een tool. Veel belangrijker is de vraag: waarom willen we zo graag eerder stoppen met werken? Het antwoord hierop is namelijk het fundament onder mijn Masterplan. Als we de komende 20 jaar willen volhouden met iedere maand onze hypotheek aflossen en beleggen, moet er wel een erg sterke motivator/why aan ten grondslag liggen. 


Hieronder de belangrijkste redenen waarom we graag eerder willen stoppen met werken.


Haast/rat race


De combinatie van werk, gezin, familie/vrienden en allerlei verantwoordelijkheden is best een druk leven merken we. Soms rennen en vliegen we van hot naar her. Vooral op ons werk merken we, dat het steeds meer, sneller en beter moet. Meer winst, meer administratie, strakkere planningen, meer werkdruk. Iedereen rent mee in de rat race. En dat staat ons tegen.
Begrijp me niet verkeerd, we vinden ons werk leuk. Maar we raken weinig gemotiveerd bij het vooruitzicht nog 30 jaar te moeten en te rennen. Uiteraard proberen we er nu iets aan te doen door bewust te leven (minder te willen/moeten) en af en toe gas terug te nemen.


Pensioen/gezondheid


De pensioengerechtigde leeftijd (zoals dat zo mooi heet), wordt langzaam opgeschroefd met de levensverwachting. Er wordt ons verteld, dat we allemaal langer leven en dus langer moeten doorwerken. Ik kan je vast verklappen: dat verhaal klopt niet helemaal. De gemiddelde levensverwachting stijgt, en kinderen die nu worden geboren, worden gemiddeld veel ouder dan wij. Dat zegt echter helemaal niets over je eigen situatie:
  • Ik krijg AOW als ik 70 jaar en 3 maanden ben (zie SVB website)
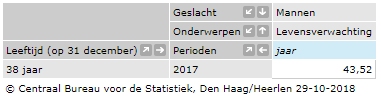
  • Mijn levensverwachting is ongeveer 81,5 jaar (zie onder)

Er vanuit gaande dat dit klopt, zou ik net 11 jaar mogen genieten van mijn welverdiende pensioen! Yeah! Die levensverwachting is ook nog een gemiddelde, ik zie om me heen allerlei mensen omvallen voor hun 70e of net erna. Ik krijg dus het gevoel dat mijn kist al klaarstaat als ik op mijn laatste werkdag de deur dichttrek.

Zelf bouw ik een aardig pensioen op, maar het pensioen van mijn vrouw is vrij beperkt (omdat ze een soort ZZP'er is). Op mijn 70e heb ik 47 jaar AOW en aanvullend pensioen opgebouwd. Met een beetje mazzel kan ik daar dus nog zo'n 11 jaar aan inkomsten van terugzien voor ik omval. Dat is een mooi verdienmodel voor de pensioenfondsen en overheid (daarover zal ik nog een post wijden). Het resterende nabestaanden-pensioen is vaak veel minder dan mijn eigen pensioen. Daarbij heb ik nog niet eens meegenomen, dat de AOW waarschijnlijk op de schop gaat. Er zal wel iets van een leeftijd- of inkomensafhankelijke AOW komen (eerste proefballonnetjes zijn al opgelaten). Al met al geen vrolijk verhaal. Als ik 90 of 100 wordt is het beeld natuurlijk heel anders, maar ik neem de cijfers van het CBS even als conservatieve leidraad.


Droom


Naast bovenstaande kritische punten, hebben we een belangrijke positieve motivator: we willen ooit emigreren of een deel van het jaar in een ander land wonen. Dit hangt samen met het eerste punt over haast/drukte. We merken dat in andere landen veel rustiger wordt geleefd dan hier. Teruggekomen van een vakantie, rennen we in dit kikkerlandje weer in de rondte. Het lijkt ons heerlijk om in een warmer, ontspannender klimaat een tweede bestaan op te bouwen. Hoe we dat daar doen, is een ander verhaal. Maar het helpt als we hierbij keuzes kunnen maken, onafhankelijk van inkomsten of vermogen.

Waarom deze stap niet nu nemen? Omdat onze kinderen nog jong zijn. We willen ze hier laten opgroeien, en een goede basis geven. Daarvoor hebben we bewust gekozen.


Samengevat


Door mijn oogharen gekeken, gaan onze redenen over onafhankelijkheid, vrijheid en keuzemogelijkheden. We willen niet afhankelijkheid zijn van de grillen van onze overheid of ons werk. We willen zelf kunnen kiezen wanneer we stoppen met werken. Dat is onze why.

Hebben jullie weleens nagedacht over je why?

23 oktober 2018

Losse aandelen of ETF's?


Op internet zie ik vaak discussies over losse aandelen versus ETF's. Een ETF (Exchange Traded Fund) is een beleggingsfonds die een bepaalde index (mandje met aandelen) volgt. De precieze definitie kun je op wikipedia vinden. Een ETF kan vanalles volgen, een index van een specifiek land (AEX of DAX bijvoorbeeld) of een thema-index (zonne-energie, robotica, etc). Een ETF is over het algemeen een passief fonds, met lage kosten. Hieronder een korte vergelijking tussen ETF en losse aandelen.


Voordelen van ETF's:

  • Spreiding, dus minder risico als een bedrijf failliet gaat of dividend verlaagt
  • Minder werk aan selectie (alhoewel er tegenwoordig erg veel ETF's zijn)
  • Lage beheerskosten
  • Meestal lagere volatiliteit (al durf ik dit in twijfel te trekken. De laatste dagen dalen ETF's even hard mee met de markt)

Nadelen van ETF's:

  • Meer beheerskosten dan losse aandelen
  • Geen eigen selectie van aandelen
  • Over het algemeen lager dividend dan individuele aandelen
  • Lagere dividendgroei

Bij dividend-groeibeleggers (DGI, Dividend Growth Investing) zie je vaak een samenstelling van veel individuele aandelen. In feite maken deze beleggers hun eigen index. Aan de andere kant zie je veel beleggers die veel of alleen in ETF's beleggen. De vraag die ik ook kreeg: waarom beleg je niet meer in ETF's?


Omdat de discussies al eindeloos zijn, ga ik deze hier niet herhalen. De laatste twee nadelen (dividend en dividendgroei) maken, dat ik voor een deel kies voor losse aandelen. Ik zie echter ook de voordelen in van ETF's (spreiding). Omdat getallen vaak het echte plaatje laten zien, heb ik zelf een vergelijking gemaakt, voor mijn doel (inkomsten voor later). In alle scenario's geldt: €20k eenmalige inleg, maandelijks €500 inleg, alle dividend wordt herbelegd tot mijn 58e (zie ook mijn Masterplan).


Scenario 1: individuele aandelen (0% koersstijging per jaar)

  • 3,5% dividend, 6% dividendgroei per jaar
  • Na 20 jaar: €38k dividend per jaar (€346k vermogen)

Scenario 2: ETF (0% koersstijging per jaar)

  • 3,5% dividend
  • Na 20 jaar: €7,5k dividend per jaar (€214k vermogen)

Scenario 3: ETF (7% koersstijging per jaar)
  • 3,5% dividend
  • Na 20 jaar: €3,8k dividend per jaar (€452k vermogen)

Scenario 4: individuele aandelen (7% koersstijging per jaar)

  • 3,5% dividend, 6% dividendgroei per jaar
  • Na 20 jaar: €15k dividend per jaar (€550k vermogen)


Tja, wat moet ik er nog meer van zeggen? Zowel qua vermogen als dividend streven dividend-groeiaandelen ETF's voorbij. En niet een beetje ook: met 7% koersstijging per jaar (langjarig gemiddelde op de beurs) heb ik op mijn 58e een ton meer aan vermogen, met 4 keer zoveel dividend-inkomsten per jaar. Met 0% koersstijging per jaar is het verschil zelfs €130k met meer dan 5 keer zoveel dividend-inkomsten per jaar. Omdat het dividend blijft doorgroeien, wordt het verschil alleen maar groter.


Conclusies: 
  • Dividendgroei is een enorme katalysator voor dividendinkomsten en vermogensgroei
  • Als ik mijn eigen mandje met dividend-groeiaandelen samenstel, heb ik uiteindelijk veel meer vermogen en dividend-inkomsten dan een ETF. De volatiliteit zal misschien wat groter zijn, maar door de eigen spreiding zal dit meevallen.

Stellen jullie ook je eigen mandje met groeiaandelen samen?

18 oktober 2018

Mijn Masterplan (4/4) - fout in mijn Masterplan (finale)


Help een bug! In mijn Masterplan staat een berekening van de benodigde inkomsten op ons 58e (€50k per jaar). Dit is gebaseerd op onze huidige uitgaven. Ondanks dat dit gecompenseerd is naar inflatie over 20 jaar, voelde de €50k als een enorme hoeveelheid, het leek me veel te veel. En wat blijkt: er zit een fout in mijn Masterplan. Daarom alsnog na deel 3 een 4e en laatste deel.


Mijn oorspronkelijke berekening:

  • Uitgaven per maand opgeteld (€4000)
  • Dat gecorrigeerd naar 2% inflatie over 20 jaar (€6000)
  • Daar €2200 vanaf getrokken aan lasten die we dan niet meer hebben (hypotheek, kinderopvang, pensioenopbouw, etc.).
  • Dus €3800 per maand, plus vakanties = €50k per jaar

Wat gaat nu fout:
  1. Ik heb de hypotheek en kinderopvang mee laten groeien met de inflatie, terwijl dit in de praktijk niet zo is. De hypotheekpost blijft hetzelfde, en is er zelfs over 20 jaar niet meer. Kinderopvang groeit veel minder, tevens zijn we daar over een jaar of 4 vanaf.
  2. De €2200 aan lasten die we later niet meer hebben, heb ik berekend op basis van de huidige geldwaarde (anno 2018). Aangezien die meegroeien met de inflatie, is dit bedrag later veel groter.

Daarom een nieuwe berekening:
  • Uitgaven per maand opgeteld: €4000
  • Alle toeslagen, hypotheek en kinderopvang op 0 gezet. Ook alle lasten aangepast die we later niet of minder hebben (pensioenopbouw, minder boodschappen, tanken). Dit is samen ongeveer €2100 aan lasten die ik er vanaf trek. Totaal: €1900. Dit is dus wat we op ons 58e nodig hebben, in huidige geldwaarde (anno 2018).
  • €1900 gecorrigeerd naar 2% inflatie over 20 jaar: €2823
  • Dus €2823 per maand, plus vakanties = €38k per jaar

Dat scheelt opeens €12k per jaar aan benodigde inkomsten! Mijn onderbuikgevoel (dat tegen die tijd rondkomen met €4000 per maand veel te veel was) klopte dus aardig. 


Finale Masterplan


Wat betekent dit nu voor mijn Masterplan:

  • €38k (of $45k) per jaar nodig aan inkomsten (€12k minder dan eerst)
  • Hoe: €500/maand (of $600) aandelen met 3.5% dividend + 6% dividendgroei

Waar ik eerder een verhouding van 4% dividend met 6% dividendgroei aanhield, is het nu verschoven naar 3.5% dividend met 6% dividendgroei. Een minimaal verschil zou je zeggen, maar dit betekent dat er opeens veel meer bedrijven in scope zijn dan eerder het geval was (45 ipv 25 van de top-dividend aristocrats). Zo komt een fout nog eens goed van pas!

Het zal een flinke kluif worden om dit te bereiken, maar ik ga ervoor!